ドトールの業績はなぜ好調? 値上げ後も選ばれる理由と、決算に見る成長の秘密

三輪大輔|外食ビジネスアナリスト
手頃な価格でコーヒーを飲めるドトール。その業績が好調だ。
ドトール・日レスホールディングスの2027年2月期中間決算(2026年3〜8月)は、売上高が前年同期比7.5%増の857億3600万円、営業利益が38.1%増の73億8400万円となった。ドトールコーヒーグループに限っても、売上高は10.5%増、セグメント利益は48.9%増と、大幅な増収増益だった。コーヒー豆などの原材料費に加え、人件費や物流費も上昇している。ドトール自身も値上げを実施したが、それでも業績を伸ばしている。
なぜ、値上げしても選ばれるのか。そして、会社全体では何が成長を支えているのか。店舗での利用だけでは見えてこない、ドトール・日レスの強さを読み解きたい。
値上げしても残る、相対的な割安感
ドトールは、価格を据え置き続けているわけではない。ブレンドコーヒーのSサイズは、2022年12月に250円となり、2024年12月には280円、2026年7月には300円へと上がった。最近では、およそ1年半から2年の間隔で価格を改定している。それでも、現在の一杯300円という価格は、日常的に利用するカフェとして手頃に感じられる水準だろう。

ここで大切なのは、お客が以前の価格だけを見て判断しているわけではないことだ。ほかのカフェでも値上げが続く中、「別の店ならいくらか」という比較も働く。ドトール自身が値上げしていても、周囲との比較で割安感が残れば、利用を続ける理由になる。
この構造は、サイゼリヤの価格を考える際にも通じる。価格の評価は、その店だけで決まるものではない。周囲の価格が上がることで、従来から手頃だった店の魅力が、あらためて意識されることがある。ドトールでは、価格改定前後の1カ月で客数に大きな変化が見られなかったとされる。少なくとも、その期間については、値上げが大きな客離れにつながった様子はない。

手頃な価格が、来店の習慣を守る
ドトールの強さは、価格だけでも説明しきれない。
出勤前に立ち寄る。仕事の合間に一息つく。待ち合わせまでの時間を過ごす。こうした利用では、店が生活の動線に組み込まれている。お客が買っているのは、コーヒー一杯だけではない。「いつもの場所で、いつもの味を、使い慣れた方法で楽しめる」という安心感も含まれる。注文から受け取りまでの流れが分かり、過ごし方も想像できる。忙しい日常では、この使い勝手が価値になる。
ただし、習慣があれば、いくら値上げしても通ってもらえるわけではない。価格が利用者の許容範囲を超えれば、頻度を減らしたり、別の選択肢へ移ったりする可能性はある。だからこそ、相対的な割安感と来店習慣を合わせて考える必要がある。
手頃な価格が利用のきっかけとなり、立地や提供の速さ、味への安心感が習慣をつくる。そして値上げ後も手頃だと感じられれば、その習慣が続きやすい。こうした関係が、日常の利用を支えていると考えられる。
店舗の外で広がる、もう一つの商売
もっとも、今回の好決算は、店頭のコーヒーだけを見ていても理解できない。
ドトールは、スーパーやコンビニなどにも商品を届けている。家庭用のドリップコーヒーやインスタントコーヒー、チルド飲料などを購入したことがある人もいるだろう。今回の決算では、家庭用商品の取引先や販売商品点数が増加。通信販売やスーパー、ドラッグストアなどで販売が伸び、コンビニ向けのチルド飲料でも商品展開を広げた。
カフェで売上を伸ばすには、客数や客単価を高める必要がある。しかし、席数には限りがあり、お客がゆっくり過ごす場所でもある。新たな店舗を出す場合には、物件や従業員の確保、内装・設備への投資も必要だ。一方、スーパーやコンビニなどへの卸売りなら、自社の店を増やさずに、商品を買ってもらえる場所を広げられる。もちろん、製造や物流への対応は必要だが、成長のために必ずしもカフェを一店ずつ増やす必要はない。
店舗でブランドを知ってもらい、家庭や職場でも商品を選んでもらう。ドトールは、来店客だけを相手にする商売から、日常のさまざまな場面に商品を届ける商売へと販売機会を広げている。
ドトール部門では、売上の半分以上が卸売り
卸売りには、スーパーやコンビニ向けだけでなく、フランチャイズ加盟店への商品供給もある。
加盟店にコーヒー豆や食材を販売することも、本部の収入になる。お客が店舗で注文し、加盟店が必要な商品を仕入れる。その積み重ねが、本部の売上を支える仕組みだ。今回の中間決算で、ドトールコーヒーグループの売上高約532億円のうち、小売は約225億円、卸売は約295億円。卸売が約55%を占めている。なお、五右衛門などを含むドトール・日レスHD連結全体では、卸売の割合は約36%となる。
消費者にはカフェとして見えていても、企業の売上構成は、そのイメージとは異なる。ただし、卸売りの売上が大きいことと、利益の大半を卸売りで稼いでいることは同じではない。今回の増益についても、店舗の価格改定効果などを含めて見る必要がある。
重要なのは、店舗と卸売りの両方に成長の経路があることだ。店舗が弱いから別の事業で補うという単純な話ではなく、店頭での販売と店外への商品供給を、並行して伸ばせる構造を持っている。
グループには「五右衛門」という成長株もある
さらに、会社全体を見ると、ドトール以外にも目を向ける必要がある。
日本レストランシステムが展開する「洋麺屋五右衛門」だ。1976年に誕生し、2026年に50周年を迎えた五右衛門は、老舗でありながら出店を進めている。2026年2月期の売上高は前期比14.4%増の181億円と好調で、フランチャイズ展開も再開した。この出店を後押ししているのは、運営会社、商業施設、消費者、それぞれの事情が重なっていることだ。
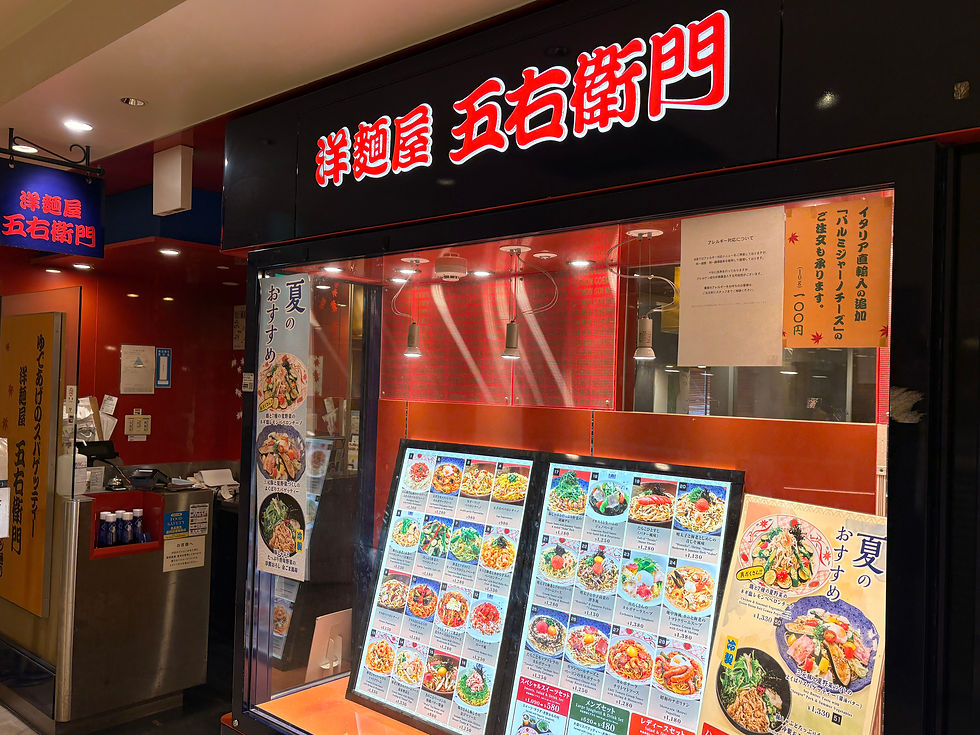
運営会社にとっては、実績のある好調ブランドへ投資を振り向けられる。商業施設にとっては、一人客から夫婦、友人同士、家族まで利用できる専門店として期待できる。そして消費者にとっては、周囲の外食価格が上がる中、専門店を選ぶ際の価格差が以前より気になりにくくなる。今回の中間決算でも、日本レストランシステムグループは売上高が3.5%増、セグメント利益が21.8%増となった。五右衛門などの新規出店に加え、既存店の業態変更も進めている。
ドトール側が店外への販売を広げる一方で、日レス側では、選ばれる飲食ブランドの店舗を増やしているのである。
ドトールの業績の良さを支えるのは、成長経路の多さ
ドトール・日レスの好業績を、「値上げしたから」で片づけることはできない。値上げ後も利用されるドトールの店舗がある。そのブランドを生かし、スーパーやコンビニなどへ商品を届ける卸売りがある。そしてグループには、出店を進める五右衛門もある。それぞれ、売上を伸ばす方法が異なる。既存店で客単価や利用頻度を高める。店外に商品の販売先を広げる。好調なブランドの出店を進める。こうした複数の経路を持つことが、会社全体の成長を支えている。
もちろん、すべての事業が同じように伸び続けるとは限らない。それでも、店頭の一杯の価格や、カフェの店舗数だけでは測れない事業の厚みがある。身近なドトールの好決算には、日常の利用を守る店舗の強さと、その外側へ商売を広げる会社の強さが表れている。


